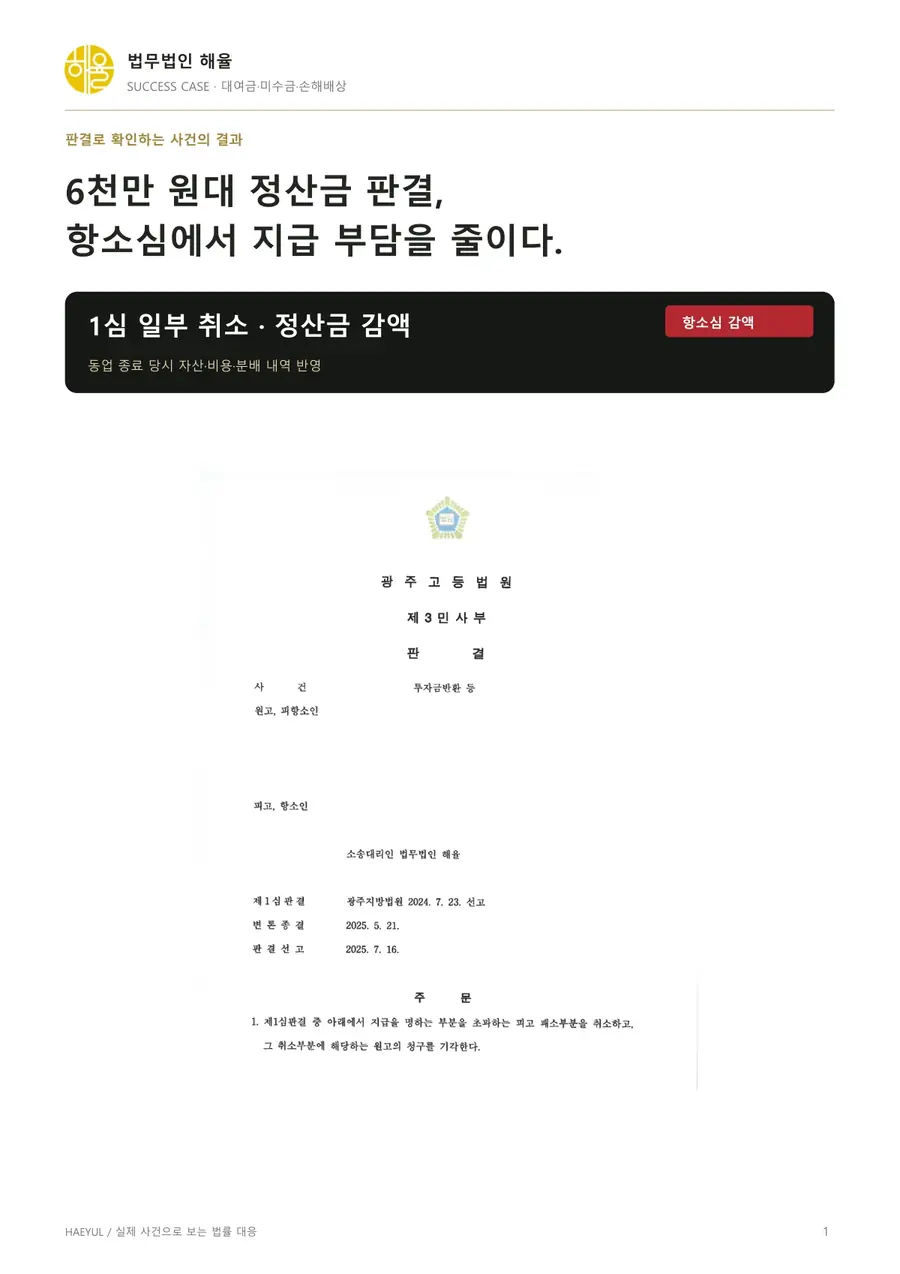
기록으로 확인하는 결과
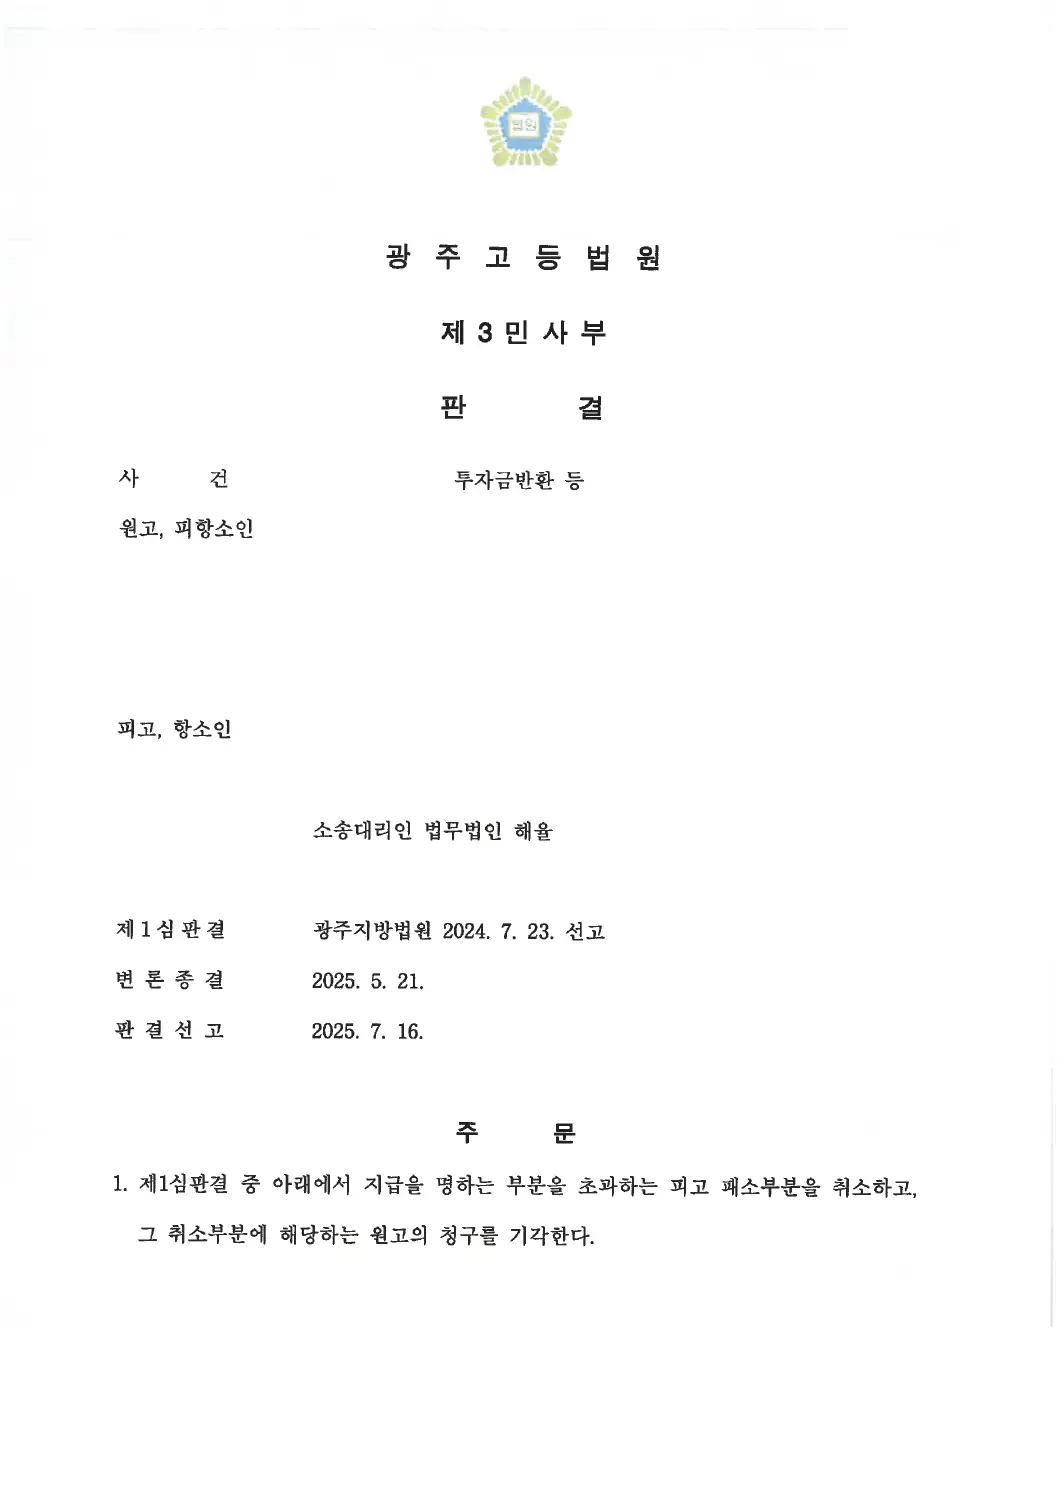
의뢰인이 마주한 문제
식당 동 업 종료 뒤 정산에서는 자산 가치 외에 거래처 채무와 이미 분배한 수익도 중요했습니다. 들어온 돈만 합산하면 실제 정산 관계가 달라질 수 있었습니다. 해율은 항소심에서 이러한 항목을 구분해 의뢰인의 지급 부담을 줄인 결과를 얻었습니다.
동업을 시작할 때 투입한 금액과 끝낼 때 정산할 금액은 같지 않을 수 있습니다. 의뢰인에게는 사업 종료 당시의 가치와 비용을 기준으로 지급 부담을 다시 검토할 필요가 있었습니다.
결과를 가른 쟁점
항소심은 동업 탈퇴 시점을 기준으로 남은 자산과 채무를 살폈습니다. 과거에 지급한 권리금이 매출 감소와 이후 폐업 등의 사정에도 그대로 남아 있다고 볼 수 있는지가 중요했습니다.
미지급 식자재· 주류 대금과 이미 분배한 수익도 정산에 반영되었습니다. 통장 잔액 하나만으로 전체 자산을 판단하거나 과거 권리금을 현재 가치로 그대로 넣는 방식은 받아들여지지 않았습니다.
법무법인 해율의 대응
법무법인 해율은 정산 금을 지급하라는 판결을 받은 의뢰인을 대리하여 항소심에 대응했습니다. 동업 종료 당시의 자산 가치와 미지급 비용, 분배 내역을 구분해 실제 지급해야할 범위를 다툰 사건입니다.
법원은 일부 항목에 대한 원심 판단을 변경하여 정산 액을 다시 계산했습니다. 의뢰인의 모든 주장이 받아들여진 것은 아니지만, 기존에 인정된 지급 부담이 상당 부분 줄어들었습니다.
판결 결과와 의미
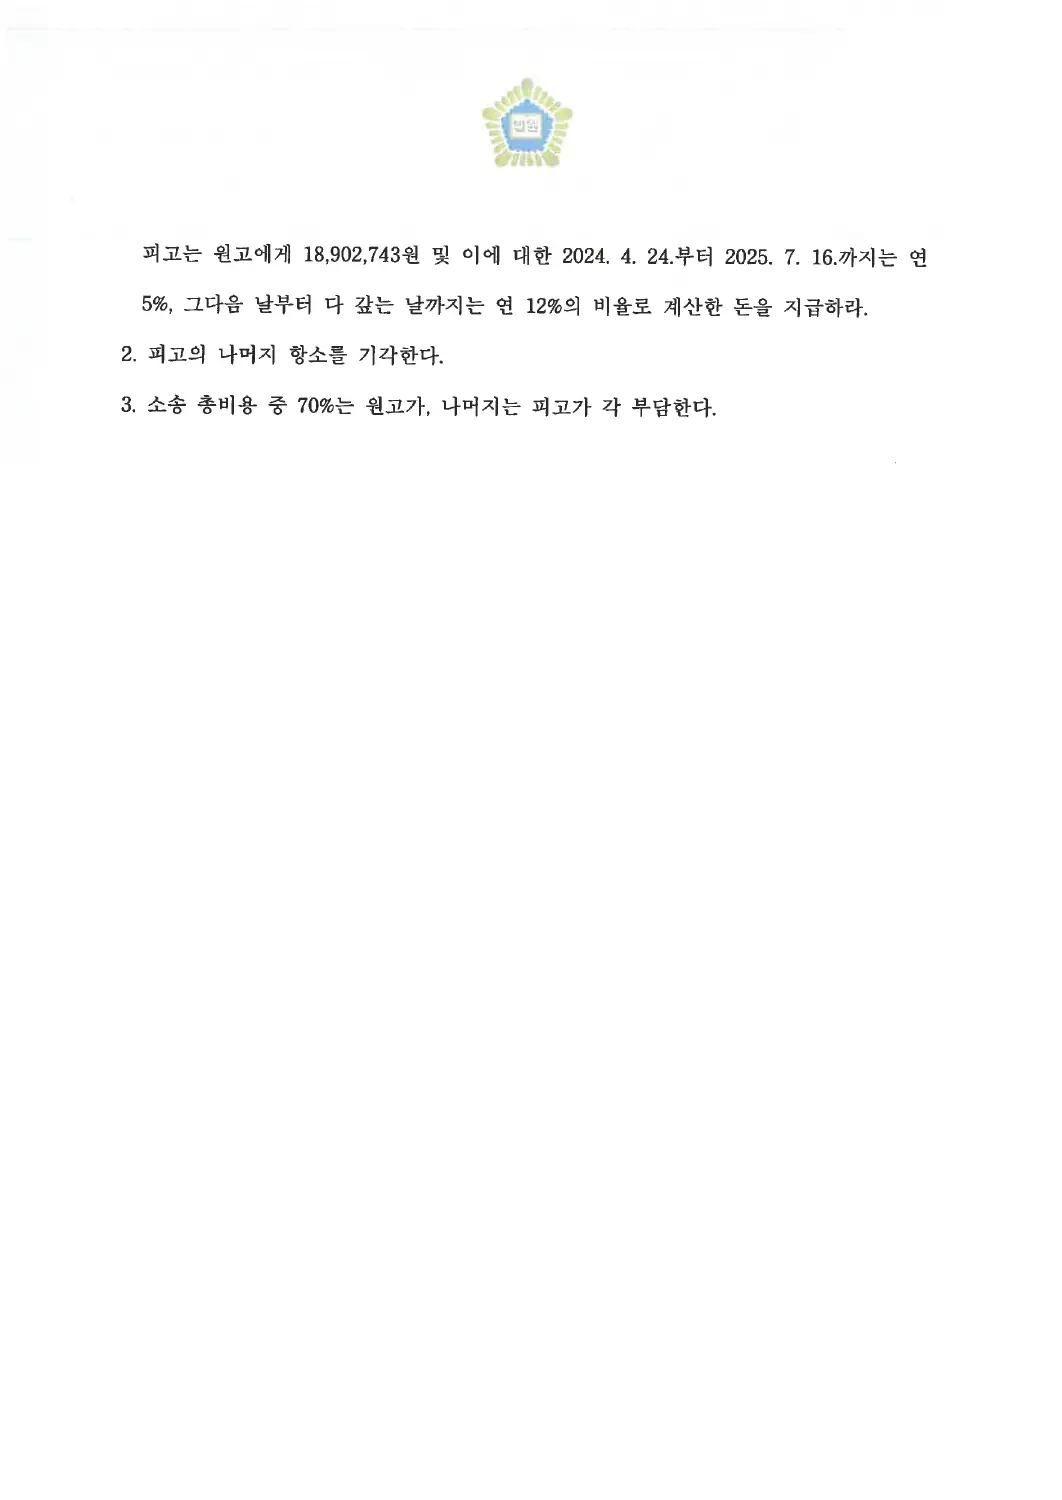
항소심은 1 심의 64,362,427원 중 일부를 취소하고 지급액을 18,902,743원으로 정했습니다. 지급 부담이 45,459,684원 줄어든 결과입니다. 일부 정산 의무는 남았지만 1심에서 인정된 부담의 상당 부분을 줄였습니다.
이 사례는 동업 종료 당시의 실질적인 가치를 따져 정산 금을 감액한 사건입니다. 출자 당시의 기대와 달라진 사업 상황, 남은 비용과 지급 내역을 구체적으로 확인한 과정이 결과에 반영되었습니다.
A QUESTION FOR YOU
이런 상황이라면 함께 살펴보세요.
- 동업자가 수입만 기준으로 정산액을 요구한다면?
- 거래처 외상대금이 남은 상태로 동업을 끝냈다면?
- 이미 나누어 받은 수익을 정산에서 빼놓았다면?
- 정산 기준일과 재산 가치를 다시 검토해야 한다면?
- 반환할 돈과 이미 지급한 돈이 혼재되어 있다면?
- 1심에서 인정된 금액을 항소심에서 다투고 싶다면?
소개한 사례는 개별 사건의 결과입니다. 사실관계와 증거, 진행 단계에 따라 대응 방향과 결과는 달라질 수 있습니다.