기록으로 확인하는 결과
의뢰인이 마주한 문제
동업 정산 소송에서 항소심은 자산과 채무, 이미 분배된 돈을 반영해 지급액을 줄였습니다. 이후 양쪽 모두 상고했지만 받아들여지지 않았습니다. 이 사건은 의뢰인이 확보한 감액 효과가 유지된 결과이며, 상고심에서 정산 금을 다시 줄인 사건과는 구분됩니다.
의뢰인에게는 항소심에서 줄어든 부담을 지키는 문제와 더 줄일 수 있는 지를 다투는 문제가 함께 있었습니다. 상고심 결과는 쌍방의 불복 중 무엇이 받아들여졌는지 구분하여 이해해야합니다.
결과를 가른 쟁점
앞선 항소심에서는 동업 종료 당시의 자산 가치와 채무, 이미 분배한 돈이 정산 액에 반영되었습니다. 그 결과 1 심의 6 천만 원대 지급액이 상당 부분 줄었습니다.
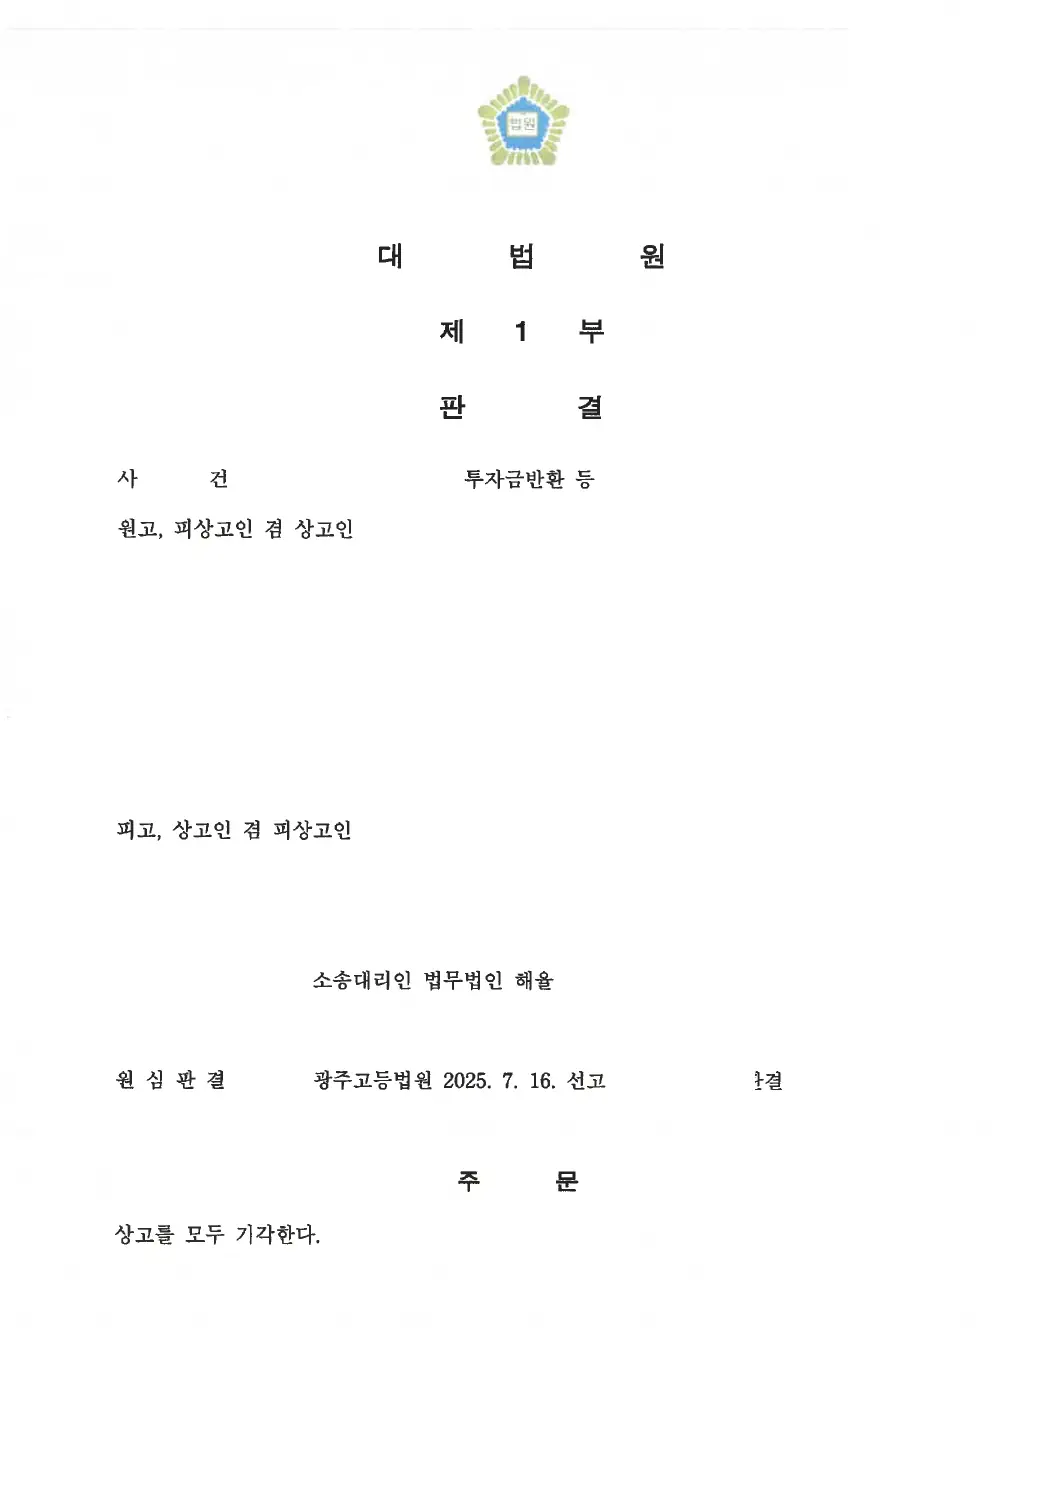
대법원은 상고심 절차의 기준에 따라 상고 이유를 검토했습니다. 상고심의 결론은 항소심에서 정한 정산 액의 유지였습니다. 상대방의 상고가 받아들여지지 않아 기존 감액의 효과도 유지되었습니다.
법무법인 해율의 대응
법무법인 해율은 의뢰인을 대리하여 대법원 단계에도 대응했습니다. 항소심에서 정산 금 감액을 얻은 사건의 후속 절차로, 쌍방의 상고가 함께 판단되었습니다.
대법원은 양쪽 상고를 모두 기각했습니다. 상대방의 불복으로 기존 감액 결과가 뒤집히지는 않았지만, 의뢰인의 상고에 따른 추가 감액도 이루어지지 않았습니다. 두 결과를 함께 보여 주는 상고심 사례입니다.
판결 결과와 의미
대법원은 쌍방의 상고를 기각하고 각자의 상고 비용은 각자가 부담하도록했습니다. 항소심에서 정한 18,902,743원의 지급액이 유지되었습니다.
1심보다 줄어든 지급 부담을 마지막 심급에서도 지킨 결과입니다. 동업 분쟁은 출자금 자체보다 종료 시점의 정산이 길게 다투어질 수 있습니다. 이 사건에서는 쌍방의 불복에도 항소심에서 확보한 감액 결과가 유지되었습니다.
A QUESTION FOR YOU
이런 상황이라면 함께 살펴보세요.
- 동업 정산금이 줄었는데 상대방이 상고했다면?
- 상대방이 예전 계산으로 되돌리려 한다면?
- 항소심의 정산 항목과 상고 주장을 함께 검토한다면?
- 양쪽이 모두 상고한 상황을 정리해야 한다면?
- 동업 종료 후 법적 분쟁을 끝까지 대응해야 한다면?
- 사업 정산 판결의 마지막 절차가 남아 있다면?
소개한 사례는 개별 사건의 결과입니다. 사실관계와 증거, 진행 단계에 따라 대응 방향과 결과는 달라질 수 있습니다.